السُّلف المصرفية… لو تلحگ لو ما تلحگ
من نظام الوجبات إلى عدالة الوصول للخدمة المصرفية
✍️ محمد فخري المولى
بغداد تشرين الثاني ٢٠٢٦
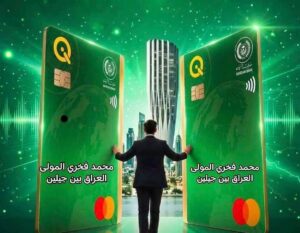
أعلن مصرف الرافدين إطلاق الوجبة الأولى من السلف للموظفين والمتقاعدين عبر تطبيق سوبر كي لتشمل عدد محدود من المتقدمين اعتباراً من مطلع الأسبوع المقبل
في ظاهر الخبر نحن أمام إجراء مصرفي لتنظيم منح السلف الذي توقف منذ فترة لكن في عمقه أسئلة تتجاوز عدد المستفيدين وآلية وفترة التقديم.
لكن… وما أدراك ما لكن
لماذا تتحول خدمة مصرفية يحتاجها المواطن إلى سباق مع الوقت
هل تكمن المشكلة في محدودية الأموال أم في طريقة إدارة الخدمة وتوزيع فرص الوصول إليها؟
المصرف مؤسسة مالية يفترض أن تدير الأموال والائتمان وفق معايير واضحة ومستدامة لا أن تجعل الحصول على الخدمة مرتبطاً بنافذة زمنية محدودة يتنافس خلالها آلاف المواطنين على عدد معلوم من الفرص
التفاصيل برمتها بحاجة إلى مراجعة،
إن اعتماد نظام الوجبات قد يكون مبرراً عند وجود قيود فعلية في السيولة أو القدرة التشغيلية
لكنه يصبح موضع تساؤل عندما يتحول إلى آلية دائمة من دون إعلان واضح عن أسباب تحديد الأعداد ومعايير الأولوية والجدول الزمني للوجبات اللاحقة
لان السلف التي تعطى ليست منح بل قروض مالية بأرباح محددة.
ثلاث مشكلات مهمة مترابطة
الأولى: اقتصادية تتمثل في الفجوة بين دخل الموظف والتزاماته المعيشية
السلفة في حالات كثيرة ليست أداة للمضاربة أو الاستهلاك الترفي
بل وسيلة لتغطية نفقات الزواج والعلاج والترميم والتعليم أو مواجهة التزامات طارئة لا يحتمل الراتب تأجيلها.
الثانية: إدارية وتقنية إذ يؤدي تجميع الطلبات في أوقات محدودة إلى زيادة الضغط على التطبيق ويحوّل سهولة الخدمة الرقمية إلى اختبار لسرعة الاتصال وقدرة المستخدم على التعامل مع التكنولوجيا.
الثالثة: اجتماعية وأمنية تتمثل في اتساع المساحة التي يستغلها الوسطاء والمحتالون حين يعرضون على المواطن تسريع المعاملة مقابل مبالغ مالية أو يستدرجونه إلى منصات وهمية للحصول على بياناته المصرفية او الجوء الى شركات ومكاتب الاقتراض المختلفة
بذلك لا تبقى المشكلة محصورة فيمن حصل على السلفة ومن لم يحصل عليها بل تمتد إلى عدالة الوصول وتكافؤ الفرص والثقة بالمؤسسة الحكومية.
السلفة وقلق الاستحقاق
المتقدم للسلفة ليس رقماً في قاعدة بيانات. قد يكون موظفاً يحاول ترتيب التزام عائلي أو متقاعداً يواجه نفقات علاج أو رب أسرة يريد إصلاح منزله قبل الشتاء. وحين يظل المواطن مترقباً موعد فتح التقديم، ويتابع الأخبار والمجموعات ويعيد الدخول إلى التطبيق خشية أن تفوته الفرصة
لتتولد حالة يمكن تسميتها قلق الاستحقاق خوف من ضياع فرصة يحتاج إليها لا لأنه تأخر في الوفاء بالتزاماته بل لأن نافذة التقديم قد تُغلق قبل أن يتمكن من الوصول إليها
هذه الحالة لا تصنع ضغطاً نفسياً فحسب بل تهيئ بيئة مناسبة للوساطة غير المشروعة
فكلما شعر المواطن بأن الطريق الرسمي ضيق أو غامض ازدادت قابلية بعضه لتصديق من يعده بالتسهيل والتقديم المضمون
المطلوب ليس إلغاء الضوابط المصرفية بل جعلها مفهومة وعادلة وقابلة للتوقع.
التطور الرقمي: هل سهّل الخدمة أم غيّر شكل الانتظار
المفارقة أن التحول الرقمي جاء لتقليل الوقت والجهد وتوسيع الوصول إلى الخدمات والحد من الروتين والمراجعات المباشرة
لكن المواطن قد يجد نفسه اليوم أمام سباق إلكتروني عنوانه
لو تلحگ لو ما تلحگ!
إن نجاح التطبيق لا يُقاس بقدرته على استقبال آلاف الطلبات في دقائق فقط بل بقدرته على تقديم خدمة مستقرة وإظهار حالة الطلب وتوضيح أسباب القبول أو الرفض وإبلاغ المتقدم بموعد متوقع للمعالجة
من النقد إلى الحلول التنفيذية
أمام مصرفي الرافدين والرشيد فرصة لإعادة تنظيم السلف وفق نموذج أكثر استدامة يقوم على خطوات عملية:
أولاً: فتح التقديم على مدار العام
واعتماد نافذة إلكترونية مستمرة لاستقبال الطلبات مع فصل التسجيل عن قرار الصرف
فالتقديم المستمر لا يعني منح الجميع فوراً بل يضمن عدم ضياع فرصة التسجيل بسبب إغلاق نافذة مؤقتة.
ثانياً: إنشاء طابور إلكتروني شفاف
يحصل كل متقدم على رقم طلب وتاريخ تسجيل مع بيان مرحلته وأسباب التأخير وفق معايير معلنة تراعي الاستحقاق والضوابط المصرفية
لا سرعة الضغط على زر التقديم.
ثالثاً: الأكثر اهمية إعلان الطاقة التمويلية بوضوح
أن نشر عدد السلف الممكن تمويلها في كل فترة وشروط الاستحقاق وأسس تحديد الأولويات والمواعيد التقديرية للصرف وإذا كانت الموارد محدودة يُشرح ذلك للمواطن بدلاً من تركه أمام توقعات غير مؤكدة.
رابعاً: تطوير التقييم الائتماني
اعتماد معايير آلية ومنضبطة لدراسة الطلبات تشمل القدرة على السداد والالتزامات القائمة والشروط المعتمدة مع إتاحة تفسير واضح للقرار وآلية للاعتراض عند وجود خطأ.
خامساً: تمثل الاهمية القصوى حماية المتقدمين من الاحتيال
إطلاق حملات توعية تحذر من دفع الأموال للوسطاء وتؤكد أن بيانات الدخول والرموز السرية لا تُسلَّم إلى أي جهة غير معتمدة وينبغي توفير قناة رسمية للتحقق من الطلبات والإبلاغ عن المنصات الوهمية.
سادساً: توفير بدائل لكبار السن تخصيص دعم هاتفي ورقمي ونقاط مساعدة داخل الفروع وإجراءات ميسرة لمن يواجه صعوبة في استخدام التطبيق من دون الإخلال بالضوابط الأمنية.
سابعاً: للشفافية نشر مؤشرات الأداء إعلان أعداد الطلبات المستلمة والمنجزة والمعلقة ومتوسط زمن المعالجة ونسب الرفض وأسبابه العامة فالمؤشرات المنشورة تحول الوعود إلى نتائج يمكن تقييمها ومحاسبة الإدارة على أساسها.
هذه الإجراءات لا تتطلب بالضرورة زيادة عدد السلف أو تغيير شروطها المالية بل تبدأ بإعادة تنظيم الخدمة وتحسين التواصل وتقليل الغموض والتكاليف التي يتحملها المواطن.
السلفة الشفافة انعكاس لنظام واضح
السلفة حق وظيفي واجتماعي وليست منحة موسمية ولا ينبغي أن يتحول التقديم عليها إلى مسابقة في سرعة الإنترنت لإنها خدمة مصرفية تحكمها القدرة التمويلية والضوابط الائتمانية لكن نجاحها يتوقف أيضاً على عدالة الوصول ووضوح الإجراءات واحترام وقت المواطن،
أما السؤال الذي يستحق أن تجيب عنه المصارف الحكومية فهو
هل نريد من المواطن أن يلاحق الوجبات أم نريد نظاماً مصرفياً يعرف فيه المواطن متى يقدم وكيف يُدرس طلبه ولماذا يُقبل أو يُرفض ومتى يتوقع الحصول على الخدمة
فحين تتعثر الخدمة الرسمية أو يحيط بها الغموض تظهر جهات تعد المواطنين بتجاوز الانتظار مقابل المال وهنا تتحول المشكلة من تأخير إداري إلى خطر اقتصادي واجتماعي خصوصاً عندما يستغل المحتال حاجة الموظف أو المتقاعد للحصول على أموال.
إن المصرف الحكومي لا ينافس هذه الجهات بالشعارات بل بخدمة واضحة وآمنة وشروط معلنة وإجراءات يمكن تتبعها وشكاوى تُعالج بجدية
كما أن توسيع نطاق الخدمة لا يعني التساهل في منح الائتمان أو تجاهل مخاطر التعثر فالمطلوب تحقيق توازن بين حماية أموال المصرف وحقوق المستفيدين من خلال إدارة السيولة والمخاطر وفق خطة قابلة للاستمرار.
الخلاصة
المصرف الناجح لا يقاس بعدد الطلبات التي يستقبلها في دقائق بل بقدرته على إدارة حاجة الناس بعدالة وشفافية واستدامة.
تقديري واعتزازي
✍️ #محمد_فخري_المولى
ادارة مجموعات
#العراق_بين_جيلين ١
https://chat.whatsapp.com/DvjwsbOy8Lr5kU84dPidAt
#العراق_بين_جيلين ٢
https://chat.whatsapp.com/HyhpIgkknjjGl8ZW4xDuZi