بقلم: فرامرز صفا
لا تبدو الأزمة المالية في إيران اليوم مجرد أزمة نقص في الدولار. فالإجراءات المتلاحقة التي اتخذها البنك المركزي خلال الأسابيع الأخيرة تكشف مشكلة أعمق: تراجع الثقة بالريال نفسه، ومحاولة المواطنين والشركات حماية مدخراتهم من التضخم وانخفاض قيمة العملة.
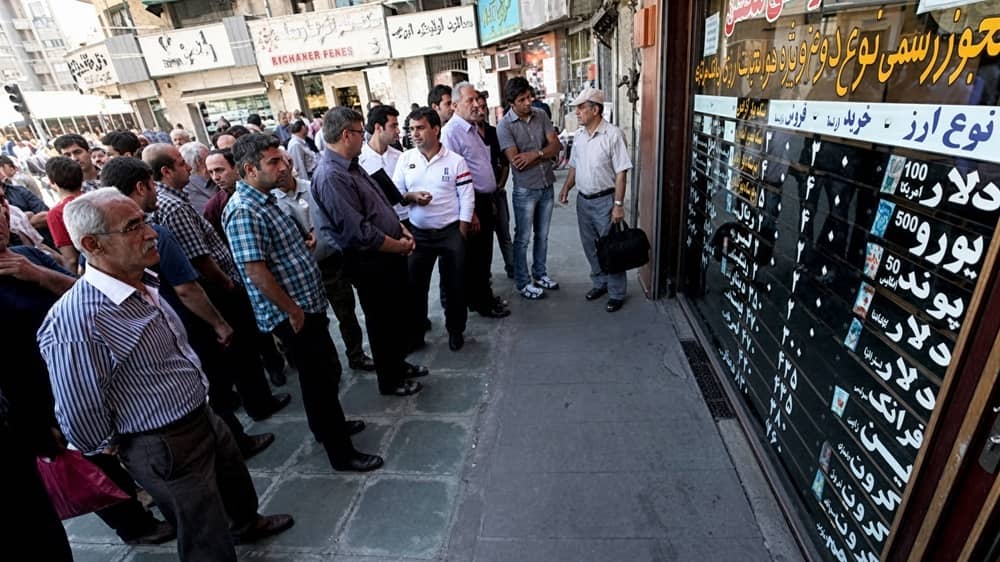
في مطلع أكتوبر، أعلن البنك المركزي خطة لضخ ما يصل إلى ملياري دولار في سوق الصرف، بعدما اقترب سعر الدولار في السوق الحرة من 270 ألف تومان.
وفي المرحلة الأولى، جرى تخصيص نحو مليار دولار للبيع عبر البنوك والصرافات المختارة.
انخفض السعر في البداية، لكنه عاد إلى الارتفاع. وحتى وكالة “تسنيم” القريبة من المؤسسات الرسمية أقرت بأن زيادة العرض وحدها لا تستطيع حل المشكلة، لأن جزءًا مهمًا من الطلب على الدولار أصبح مرتبطًا بالتوقعات والخوف من مزيد من تراجع الريال.
وهنا يظهر جوهر الأزمة.
فالبنك المركزي يستطيع بيع الدولار، لكنه لا يستطيع بسهولة بيع الثقة.
10 آلاف دولار لكل مواطن
بعد ذلك لجأت السلطات إلى خطوة غير معتادة، إذ سمحت لكل إيراني يتجاوز الثامنة عشرة بشراء ما يصل إلى عشرة آلاف دولار بالهوية الوطنية.
الهدف المعلن كان نقل الطلب من السوق الحرة إلى القنوات الرسمية وتهدئة المخاوف.
لكن القرار أثار انتقادات داخل مجلس الشورى نفسه.
فالاستفادة من الحد الأقصى للشراء تحتاج إلى مليارات التومانات، وهو مبلغ لا تملكه الغالبية الساحقة من الأسر التي تواجه أصلًا ارتفاع تكاليف الغذاء والسكن والعلاج.
وبذلك ظهرت مفارقة واضحة: سياسة توصف بأنها متاحة للجميع، لكن المستفيد الفعلي منها هو من يمتلك أصلًا سيولة كافية لتحويل جزء كبير من أمواله إلى الدولار.
حتى رئيس البرلمان محمد باقر قاليباف عبّر عن استغرابه من الطريقة التي صُممت بها الآلية.
القضية هنا ليست فقط عدالة توزيع العملة الأجنبية. فالطلب القوي على الدولار يكشف أن شرائح من المجتمع ترى العملة الأجنبية وسيلة أكثر أمانًا لحفظ القيمة من الريال.
أموال الصادرات التي لم تعد
الضغط على سوق الصرف يتزامن أيضًا مع مشكلة أخرى: عائدات الصادرات التي لا تعود بالكامل إلى الدورة الاقتصادية.
وتحدث مسؤولو البنك المركزي ووسائل الإعلام الرسمية خلال الفترة الأخيرة عن مليارات الدولارات من عائدات التصدير التي تأخر إعادتها، فيما لجأت السلطات إلى القضاء والأجهزة الرقابية لمتابعة المصدرين وإجبارهم على تسوية التزاماتهم بالعملة الأجنبية.
وهنا يظهر تناقض آخر في المشهد.
محافظ البنك المركزي عبد الناصر همتي يؤكد أن البلاد تمتلك ما يكفي من العملات الأجنبية وأن البنك قادر على تأمين احتياجات الغذاء والدواء والصناعة.
وقد أعلن أن البنك وفر منذ بداية العام نحو 24.9 مليار دولار لهذه الأغراض.
لكن امتلاك موارد للعملة الأجنبية لا يعني بالضرورة أن سوق الصرف مستقر.
فحين تحتاج الدولة إلى ضخ مليارات الدولارات، وملاحقة عائدات التصدير، وتشديد القيود على طرق شراء الأصول البديلة، تكون المشكلة قد تجاوزت مجرد كمية الدولارات الموجودة في الخزينة.
«تيثر» يدخل المعركة
التحول الأكثر دلالة يتعلق بالعملات الرقمية، وخصوصًا “تيثر”، العملة المستقرة المرتبطة بالدولار.
فمع تراجع الريال، استخدم كثير من الإيرانيين “تيثر” باعتباره وسيلة سريعة للتحول إلى أصل مرتبط بالدولار من دون الحاجة إلى حمل العملة النقدية.
ولهذا بدأت السلطات في فرض قيود أكبر على منصات التداول، بما في ذلك الحد من التداول الليلي وتشديد الرقابة على حسابات الدفع المرتبطة ببعض بورصات العملات الرقمية.
كما فُرضت قيود على استخدام القروض المصرفية لشراء الذهب والعملات الأجنبية والأصول الرقمية.
الرسالة الاقتصادية وراء هذه الإجراءات واضحة: الدولة تحاول منع السيولة الموجودة في النظام المصرفي من التحول إلى أصول يستخدمها الناس لحماية أنفسهم من التضخم.
لكن هذه السياسة تعالج حركة الأموال أكثر مما تعالج سببها.
فالإنسان لا يشتري الدولار أو الذهب أو “تيثر” لمجرد وجود المنصة؛ يفعل ذلك لأنه يخشى أن تكون قيمة أمواله أقل غدًا.
السيولة والبنوك تحت الضغط
المشكلة النقدية بدورها لم تختفِ.
فقد أقر همتي بأن نمو السيولة تسارع خلال الفترة الماضية تحت ضغط الحرب وعجز الموازنة، وقال إن البنك المركزي يسعى إلى تقليل اعتماد الحكومة على التمويل النقدي.
كما هدد باتخاذ إجراءات ضد البنوك التي تعاني اختلالات خطيرة في ميزانياتها.
هذه الملفات مترابطة.
عندما تتوسع السيولة بسرعة، يزداد الضغط التضخمي. وعندما ترتفع الأسعار، يتراجع الإقبال على الاحتفاظ بالريال. وعندما يهرب الناس إلى الدولار والذهب والعملات الرقمية، يزداد الضغط على سوق الصرف، فيعود البنك المركزي إلى التدخل والقيود.
وهكذا تبدأ دائرة يصعب كسرها بإجراء منفرد.
أزمة ثقة قبل أن تكون أزمة عملة
يمكن للبنك المركزي أن يضخ ملياري دولار أو أكثر، وأن يحدد سقوفًا للشراء، وأن يقيد منصات العملات الرقمية، وأن يلاحق عائدات التصدير.
لكن كل هذه الأدوات تواجه حدودًا واضحة إذا بقيت توقعات المواطنين سلبية.
فالعملة الوطنية لا تستمد قيمتها من الاحتياطي وحده، بل من ثقة الناس بأن قوتها الشرائية لن تتراجع بسرعة وأن السياسات الاقتصادية يمكن التنبؤ بها.
ولهذا فإن عودة الدولار إلى الارتفاع بعد التدخل ليست مجرد حركة فنية في السوق.
إنها إشارة إلى أن جزءًا من المجتمع ما زال يفضّل حماية مدخراته خارج الريال.
لا يعني ذلك أن النظام المالي الإيراني أمام انهيار وشيك، كما لا تعني التدخلات أن البنك المركزي فقد القدرة على إدارة السوق.
لكن تعدد الإجراءات الاستثنائية في فترة قصيرة يكشف أن الأزمة أصبحت أكثر تعقيدًا من نقص العرض.
فحين تحاول الدولة في الوقت نفسه بيع الدولار، واسترداد عائدات الصادرات، وتقييد “تيثر”، ومنع تمويل شراء الذهب والعملات الأجنبية، فإنها لا تدافع فقط عن سعر صرف.
إنها تحاول إقناع المجتمع بأن البقاء داخل الريال أقل خطورة من الهروب منه.
وهذه، في النهاية، ليست معركة احتياطي نقدي بقدر ما هي معركة ثقة.